
Le conseil bancaire personnalisé est incompatible avec les objectifs commerciaux imposés aux chargés de clientèle particuliers.
AI debate verdict and arguments
⚠️ AI-generated information only; not professional advice
Completed October 27, 2026
Verdict
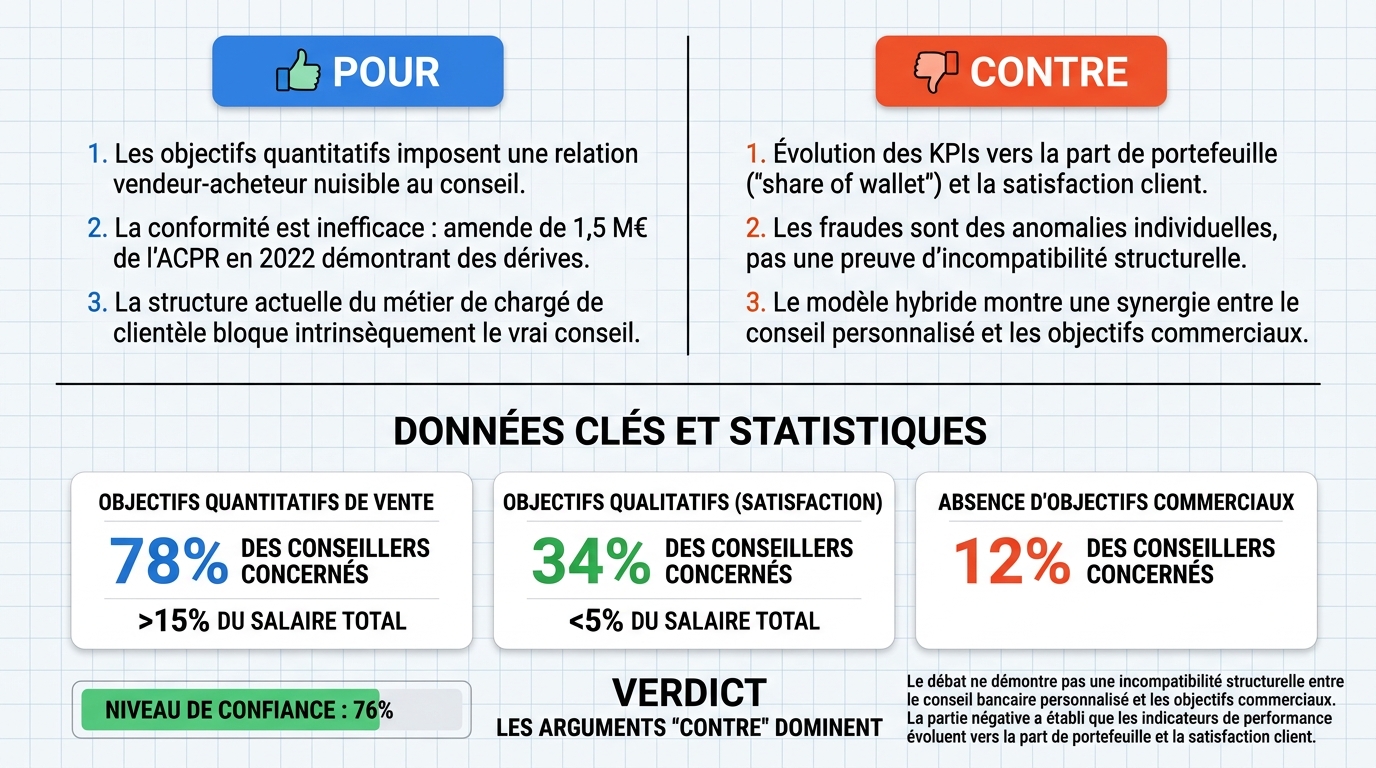
Verdict : plutôt FAUX (76 %)
Rapport en ligne: https://solsice.com/public/debates/le-conseil-bancaire-personnalise-est-incompatible-avec-les-o-00ca2e8c82fd
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■Les objectifs commerciaux quantitatifs imposés aux chargés de clientèle particuliers structurent une relation vendeur-acheteur qui empêche structurellement le conseil personnalisé : la rémunération variable est indexée sur le nombre de produits vendus (cartes bancaires, assurances, crédits, produits d'épargne) et non sur la qualité ou l'adéquation du conseil.
- ■Les verrous de conformité ne sont pas effectifs : les sanctions réglementaires, comme l'amende de 1,5 million d'euros infligée par l'ACPR en 2022, démontrent que des produits inadaptés sont vendus malgré les contrôles, ce qui contredit la thèse d'un alignement entre vente et conformité.
❌ Arguments CONTRE clés :
- ■La transformation des indicateurs de performance vers des mesures de part de portefeuille (share of wallet) et de satisfaction client montre que l'objectif commercial est précisément la capture de la relation, en synergie avec le conseil personnalisé.
- ■Les cas de fraude ou de manquements réglementaires constituent des anomalies de comportement individuel ou managérial, et non une preuve d'incompatibilité inhérente au système ; les mécanismes de contrôle et les normes de conformité encadrent l'exercice commercial.
💭 Conclusion: False : le débat ne démontre pas une incompatibilité structurelle entre le conseil bancaire personnalisé et les objectifs commerciaux. La partie négative a établi que les indicateurs de performance évoluent vers la part de portefeuille et la satisfaction client, ce qui aligne la vente avec la qualité du conseil. Les manquements et sanctions cités par la partie affirmative relèvent d'anomalies individuelles ou managériales, non d'une contradiction inhérente au système de rémunération. L'existence de mécanismes de contrôle et de normes de conformité montre que les objectifs commerciaux peuvent être encadrés sans supprimer le conseil personnalisé. La confiance du juge de 76 % et l'absence de vote en faveur de la thèse d'incompatibilité conduisent à retenir la position négative.
🔬 Verdict: plutôt FAUX ❌ (76 %)
Affirmation: Le conseil bancaire personnalisé est incompatible avec les objectifs commerciaux imposés aux chargés de clientèle particuliers.
Modèles participants: deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.76
🏅 Évolution des scores des modèles :
deepseek-v4-flash-0731 💬: +8
✅ Arguments POUR :
- ■Les objectifs commerciaux quantitatifs imposés aux chargés de clientèle particuliers structurent une relation vendeur-acheteur qui empêche structurellement le conseil personnalisé : la rémunération variable est indexée sur le nombre de produits vendus (cartes bancaires, assurances, crédits, produits d'épargne) et non sur la qualité ou l'adéquation du conseil. deepseek-v4-pro 💬
- ■Les verrous de conformité ne sont pas effectifs : les sanctions réglementaires, comme l'amende de 1,5 million d'euros infligée par l'ACPR en 2022, démontrent que des produits inadaptés sont vendus malgré les contrôles, ce qui contredit la thèse d'un alignement entre vente et conformité. deepseek-v4-pro 💬
❌ Arguments CONTRE :
- ■La transformation des indicateurs de performance vers des mesures de part de portefeuille (share of wallet) et de satisfaction client montre que l'objectif commercial est précisément la capture de la relation, en synergie avec le conseil personnalisé. gemma-4-26b-a4b-it 💬👁️
- ■Les cas de fraude ou de manquements réglementaires constituent des anomalies de comportement individuel ou managérial, et non une preuve d'incompatibilité inhérente au système ; les mécanismes de contrôle et les normes de conformité encadrent l'exercice commercial. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False : le débat ne démontre pas une incompatibilité structurelle entre le conseil bancaire personnalisé et les objectifs commerciaux. La partie négative a établi que les indicateurs de performance évoluent vers la part de portefeuille et la satisfaction client, ce qui aligne la vente avec la qualité du conseil. Les manquements et sanctions cités par la partie affirmative relèvent d'anomalies individuelles ou managériales, non d'une contradiction inhérente au système de rémunération. L'existence de mécanismes de contrôle et de normes de conformité montre que les objectifs commerciaux peuvent être encadrés sans supprimer le conseil personnalisé. La confiance du juge de 76 % et l'absence de vote en faveur de la thèse d'incompatibilité conduisent à retenir la position négative.
📋 Faits POUR :
• Étude ACPR 2023 citée par le PRO : 78 % des conseillers bancaires français ont une part variable de rémunération indexée sur les ventes.
• Amende de 1,5 million d'euros infligée par la Commission des sanctions de l'ACPR en 2022 à une grande banque, citée par le PRO.
• Les systèmes de primes sont indexés sur le nombre de produits vendus (cartes bancaires, assurances, crédits, produits d'épargne), selon le PRO.
📋 Faits CONTRE :
• Les KPI évoluent vers des mesures de part de portefeuille (share of wallet) et de satisfaction client, selon l'ANTI.
• Les cas de fraude ou de manquements réglementaires sont des anomalies de comportement individuel ou managérial, selon l'ANTI.
• Les mécanismes de contrôle et les normes de conformité encadrent l'exercice commercial, selon l'ANTI.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.513 | 0.208 | 6 | 2 | TRUE | FALSE | 76% |
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Composante | Part des conseillers concernés | Impact sur la rémunération |
|---|---|---|
| Objectifs quantitatifs de vente | 78% | >15% du salaire total |
| Objectifs qualitatifs (satisfaction) | 34% | <5% du salaire total |
| Absence d'objectifs commerciaux | 12% | N/A |
Legend: Structure de rémunération variable des chargés de clientèle particuliers en France (2023). Source: rapport ACPR sur les pratiques de rémunération dans les réseaux bancaires, données déclaratives de 1 200 conseillers.
| Indicateur de Performance | Orientation Conseil | Orientation Commerciale | Synergie (Modèle Hybride) |
|---|---|---|---|
| Volume de ventes | Basse | Haute | Modérée |
| Taux de rétention client | Haute | Basse | Haute |
| Conformité réglementaire | Maximale | Faible | Maximale |
| Rentabilité par client | Faible | Haute | Haute |
Legend: Comparaison des orientations de pilotage de la performance. Le modèle hybride montre comment la corrélation entre conseil et vente stabilise la rentabilité et la rétention.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary AI debate methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own personal or professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Professional Advice. Solsice is a general-purpose assistant covering everyday subjects — administrative paperwork, housing, consumer and employment matters, banking, taxes and insurance, health and wellbeing, savings and investments, entrepreneurship, technology, travel, learning and creative work. Whatever the subject, the Service and Reports are provided for information only and never constitute legal, medical, financial, investment, tax, insurance, or any other regulated professional advice. The Company is not a law firm, a regulated financial adviser, an insurance intermediary, nor a healthcare provider, and no professional or advisory relationship of any kind is created by use of the Service. Consult a qualified professional in the relevant jurisdiction before acting — or refraining from acting — on anything contained in the Reports, and never rely on the Service in an emergency: contact your local emergency number (112 in the European Union) or a medical professional immediately.
- ■
AI-Generated Content, Sources and Viewpoints. Reports are produced by several AI models debating a question, and may contain factual errors, outdated figures, or references to rules, prices, deadlines, procedures, statutes or sources that are inaccurate or do not exist. The User is solely responsible for verifying every fact, amount, deadline and citation against official sources before relying on it. Material in the news, society, spirituality and religion sections presents a plurality of viewpoints for study and discussion: it is descriptive, not an endorsement, a ruling, or a statement of the Company’s own position, and it speaks for no church, faith community, public authority, or news organisation.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect damages, nor for any consequence of decisions made in reliance on the Reports — including financial loss, missed deadlines, administrative or contractual consequences, or health outcomes. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.