
Les blocages intérieurs, tels que la peur de manquer ou la culpabilité liée à l'argent, sont les causes principales de l'incapacité à manifester la prospérité financière désirée.
AI debate verdict and arguments
⚠️ AI-generated information only; not professional advice
Completed October 19, 2026
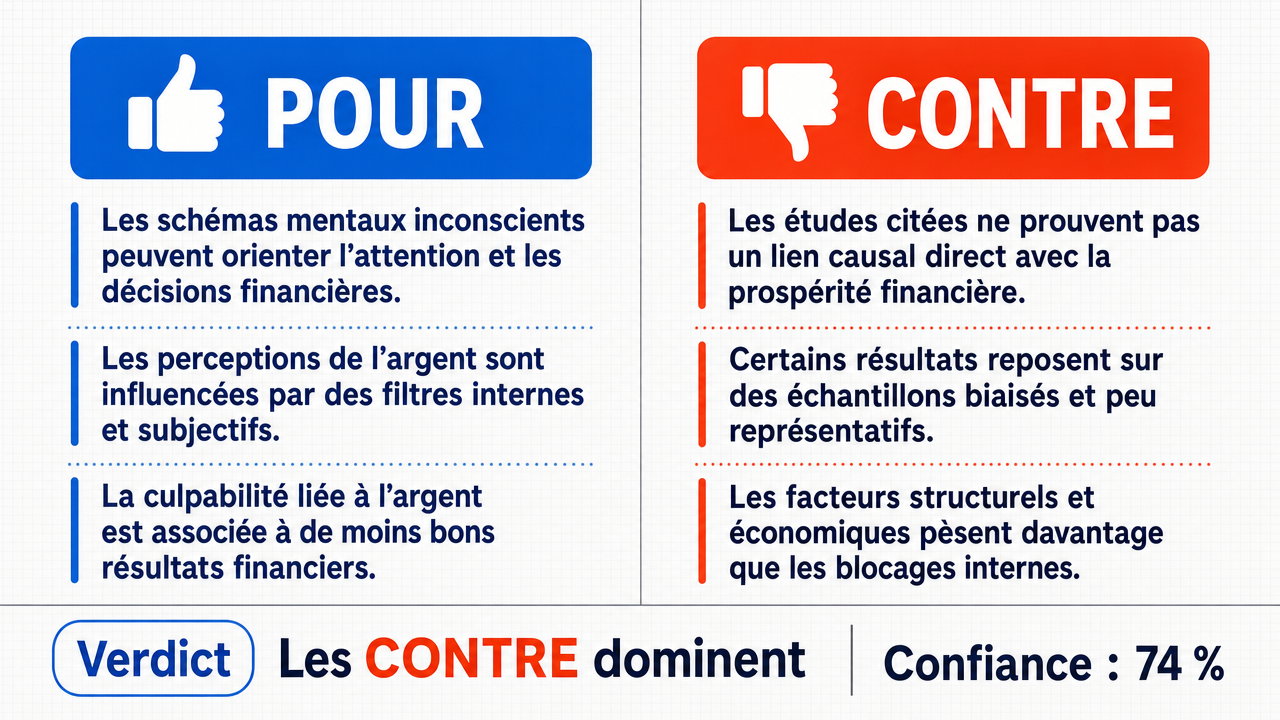
Verdict
Verdict : plutôt FAUX (74 %)
Rapport en ligne: https://solsice.com/public/debates/les-blocages-interieurs-tels-que-la-peur-de-manquer-ou-la-cu-e97014c1f6fd
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■Les schémas mentaux inconscients, tels que la peur de manquer , façonnent littéralement notre réalité financière en programmant le système réticulé activateur (SRA ) à filtrer et amplifier les signaux de pénurie, rendant l'individu aveugle aux opportunités de prospérité qui l'entourent.
- ■La neuroscience cognitive , notamment via des études sur le cortex visuel , démontre que les perceptions subjectives des stimuli monétaires sont profondément influencées par des biais émotionnels inconscients acquis durant l'enfance, ce qui bloquerait toute capacité de manifestation financière.
- ■L'étude de la Chicago Booth School of Business sur la culpabilité financière établit un lien empirique mesurable entre les émotions négatives liées à l'argent et les comportements financiers dysfonctionnels, et exiger une norme de preuve causale plus stricte pour cette corrélation tout en ne l'appliquant pas aux affirmations structurelles adverses constitue une contradiction logique .
❌ Arguments CONTRE clés :
- ■L'argument adverse commet une substitution d'identité erronée : il utilise des mesures de réactivité neuronale du cortex visuel et des comportements de consommation pour conclure sur la capacité de 'manifestation ' de la richesse, sans jamais fournir de corrélation , de coefficient de corrélation ou de bêta démontrant que cette réactivité se traduit par une incapacité réelle à saisir des opportunités financières.
- ■Les 'scripts financiers ' de Brad Klontz ne démontrent pas la causalité principale car l'étude porte sur un échantillon biaisé de 422 participants déjà engagés dans un processus thérapeutique pour des problèmes financiers, ce qui empêche toute généralisation à la population générale et toute conclusion sur le caractère 'principal' de ces blocages.
- ■La prospérité financière dépend majoritairement de facteurs structurels et économiques objectifs (capital initial, accès à l'éducation, contexte macroéconomique, discriminations systémiques) plutôt que de blocages psychologiques intérieurs, ces derniers ne pouvant expliquer les inégalités massives de patrimoine observées entre groupes sociaux.
💭 Conclusion: Le camp négatif a démontré avec succès que les blocages psychologiques intérieurs ne constituent pas la cause principale de l'incapacité à manifester la prospérité financière , en soulignant l'absence de transfert causal valide entre les mesures psychologiques et les résultats financiers réels. L'argument pro reposait sur une substitution d'identité entre mesures de perception et capacité concrète de manifestation , sans données comparatives probantes. De plus, l'étude de Brad Klontz souffrait d'un biais de sélection majeur, empêchant toute conclusion sur le caractère 'principal' des blocages. Les facteurs structurels et économiques objectifs offrent une explication plus robuste et mieux étayée empiriquement. Toutefois, la confiance n'est pas absolue car le camp pro a tout de même établi une corrélation entre émotions négatives et comportements financiers, même si celle-ci n'atteint pas le seuil de causalité principale revendiqué.
🔬 Verdict: plutôt FAUX ❌ (74 %)
Affirmation: Les blocages intérieurs, tels que la peur de manquer ou la culpabilité liée à l'argent, sont les causes principales de l'incapacité à manifester la prospérité financière désirée.
Modèles participants: deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.74
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +7
✅ Arguments POUR :
- ■Les schémas mentaux inconscients, tels que la peur de manquer, façonnent littéralement notre réalité financière en programmant le système réticulé activateur (SRA ) à filtrer et amplifier les signaux de pénurie, rendant l'individu aveugle aux opportunités de prospérité qui l'entourent. deepseek-v4-pro 💬
- ■La neuroscience cognitive , notamment via des études sur le cortex visuel , démontre que les perceptions subjectives des stimuli monétaires sont profondément influencées par des biais émotionnels inconscients acquis durant l'enfance, ce qui bloquerait toute capacité de manifestation financière. deepseek-v4-pro 💬
- ■L'étude de la Chicago Booth School of Business sur la culpabilité financière établit un lien empirique mesurable entre les émotions négatives liées à l'argent et les comportements financiers dysfonctionnels, et exiger une norme de preuve causale plus stricte pour cette corrélation tout en ne l'appliquant pas aux affirmations structurelles adverses constitue une contradiction logique . deepseek-v4-pro 💬
❌ Arguments CONTRE :
- ■L'argument adverse commet une substitution d'identité erronée : il utilise des mesures de réactivité neuronale du cortex visuel et des comportements de consommation pour conclure sur la capacité de 'manifestation' de la richesse, sans jamais fournir de corrélation, de coefficient de corrélation ou de bêta démontrant que cette réactivité se traduit par une incapacité réelle à saisir des opportunités financières. gemma-4-26b-a4b-it 💬👁️
- ■Les 'scripts financiers ' de Brad Klontz ne démontrent pas la causalité principale car l'étude porte sur un échantillon biaisé de 422 participants déjà engagés dans un processus thérapeutique pour des problèmes financiers, ce qui empêche toute généralisation à la population générale et toute conclusion sur le caractère 'principal' de ces blocages. gemma-4-26b-a4b-it 💬👁️
- ■La prospérité financière dépend majoritairement de facteurs structurels et économiques objectifs (capital initial, accès à l'éducation, contexte macroéconomique, discriminations systémiques) plutôt que de blocages psychologiques intérieurs, ces derniers ne pouvant expliquer les inégalités massives de patrimoine observées entre groupes sociaux. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: Le camp négatif a démontré avec succès que les blocages psychologiques intérieurs ne constituent pas la cause principale de l'incapacité à manifester la prospérité financière, en soulignant l'absence de transfert causal valide entre les mesures psychologiques et les résultats financiers réels. L'argument pro reposait sur une substitution d'identité entre mesures de perception et capacité concrète de manifestation, sans données comparatives probantes. De plus, l'étude de Brad Klontz souffrait d'un biais de sélection majeur, empêchant toute conclusion sur le caractère 'principal' des blocages. Les facteurs structurels et économiques objectifs offrent une explication plus robuste et mieux étayée empiriquement. Toutefois, la confiance n'est pas absolue car le camp pro a tout de même établi une corrélation entre émotions négatives et comportements financiers, même si celle-ci n'atteint pas le seuil de causalité principale revendiqué.
📋 Faits POUR :
• L'étude de la Chicago Booth School of Business a établi une corrélation entre culpabilité financière et comportements financiers dysfonctionnels
• Brad Klontz a identifié des 'scripts financiers' inconscients formés durant l'enfance par observation parentale
📋 Faits CONTRE :
• L'étude de Brad Klontz porte sur un échantillon de participants déjà engagés en thérapie financière , constituant un échantillon biaisé non représentatif
• Les facteurs structurels (capital initial, éducation, contexte macroéconomique) expliquent une part substantielle des inégalités patrimoniales observées
• Passer de mesures de perception subjective à des conclusions sur la capacité de 'manifestation' de richesse constitue un sophisme de substitution d'identité
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.458 | 0.342 | 6 | 2 | TRUE | FALSE | 74% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] auto-sélection — Biais méthodologique selon lequel les participants d'une étude se portent volontaires ou se trouvent inclus dans un échantillon en raison de caractéristiques liées au phénomène étudié, faussant la représentativité de l'échantillon. Le débat mentionne ce concept à propos d'un échantillon de personnes déjà engagées en thérapie financière.
[2] biais méthodologiques — Erreurs systématiques dans la conception, la collecte ou l'analyse des données d'une étude qui peuvent fausser les résultats. Dans le débat, ce terme est opposé aux corrélations comportementales citées par l'affirmative.
[3] bêta — Coefficient statistique (β) utilisé en régression pour mesurer l'effet d'une variable sur une autre, tenant compte des autres variables du modèle. Le débat l'évoque comme standard de mesure manquant dans l'étude citée par l'affirmative.
[4] causalité — Relation logique et empirique par laquelle un phénomène (la cause) produit ou détermine un autre phénomène (l'effet). Le débat porte précisément sur la question de savoir si les blocages psychologiques sont la cause principale de la stagnation financière.
[5] coefficient de corrélation — Mesure statistique standardisée (entre -1 et +1) qui quantifie l'intensité et le sens de la relation linéaire entre deux variables. Mentionné dans le débat comme indicateur manquant pour établir un lien entre réactivité neuronale et capacité économique.
[6] conjecture à contenu excédentaire — Raisonnement qui attribue à une corrélation un pouvoir explicatif allant au-delà de ce que les données justifient empiriquement, en inférant une cause racine à partir d'une simple association. Concept utilisé par la négative pour critiquer l'argument affirmatif.
[7] contradiction logique — Incohérence interne d'un argument dans lequel deux prémisses ou conclusions s'excluent mutuellement. Le débat évoque ce concept à propos de l'argument fondé sur les scripts financiers.
[8] corrélation — Mesure statistique de l'association entre deux variables, qui n'implique pas nécessairement un lien de causalité. Le débat distingue à plusieurs reprises la corrélation de la causalité.
[9] corrélations comportementales — Associations statistiques mesurées entre des comportements observables (par exemple consommation ou épargne). La négative leur reproche d'être présentées comme des causes universelles.
[10] cortex visuel — Région du cerveau située dans le lobe occipital, spécialisée dans le traitement des informations visuelles. Mentionné dans le débat comme étant plus réactif aux informations menaçantes qu'aux informations gratifiantes chez les personnes à prédisposition émotionnelle négative.
[11] culpabilité financière — Émotion négative associée à l'argent, mentionnée dans le débat comme l'un des blocages intérieurs évoqués par l'affirmative. Une étude de la Chicago Booth School of Business portant sur ce sujet est citée par les deux parties.
[12] facteurs structurels — Éléments d'ordre macroéconomique, institutionnel ou social (marché, politiques, environnement économique) qui influencent les résultats financiers des individus. Le camp négatif leur attribue la cause principale de la prospérité ou de la stagnation.
[13] faisceau de neurones — Groupe de fibres nerveuses regroupées au sein du système nerveux. Le débat localise le système réticulé activateur dans un faisceau de neurones situé dans le tronc cérébral.
[14] manifestation — Dans le contexte du débat, notion empruntée au développement personnel selon laquelle un état intérieur (croyances, émotions) attirerait ou produirait des circonstances extérieures correspondantes, notamment la prospérité financière.
[15] neuroscience cognitive — Discipline étudiant les bases neuronales des fonctions cognitives (attention, perception, mémoire). Le débat s'appuie sur cette discipline pour expliquer le rôle du système réticulé activateur dans le filtrage des stimuli.
[16] peur de manquer — Crainte irrationnelle de pénurie ou d'insuffisance, considérée dans le débat comme l'un des blocages intérieurs empêchant de percevoir les opportunités de prospérité.
[17] prospérité financière — État d'abondance et de richesse financière. Concept central du débat, dont la définition exacte (subjective, psychologique ou objective) est disputée entre les deux camps.
[18] prédisposition émotionnelle — Tendance psychologique stable à réagir émotionnellement d'une certaine manière. Le débat la cite comme facteur de traitement biaisé des stimuli visuels.
[19] réactivité neuronale — Mesure de l'activité de réponse des neurones à un stimulus. Le débat évoque la réactivité du cortex visuel aux stimuli menaçants, sans que la négative n'accepte d'en inférer une capacité économique.
[20] scripts financiers — Concept issu des travaux de Brad Klontz désignant des croyances inconscientes sur l'argent, formées durant l'enfance par observation parentale. Leur rôle causal dans la stagnation financière est contesté dans le débat.
[21] SRA — système réticulé activateur — Faisceau de neurones situé dans le tronc cérébral qui agit comme un filtre attentionnel, sélectionnant les stimuli auxquels le cerveau prête attention. Le débat lui attribue un rôle dans l'amplification des signaux de pénurie.
[22] stagnation financière — État d'absence de progression ou d'amélioration de la situation financière d'un individu. Phénomène dont l'origine (psychologique ou structurelle) constitue l'enjeu central du débat.
[23] stimuli — Éléments de l'environnement (sensoriels ou informationnels) susceptibles de déclencher une réponse chez l'individu. Le débat évoque des stimuli menaçants et gratifiants traités différemment par le cortex visuel.
[24] taux d'épargne — Proportion du revenu non consommée et mise de côté. Variable économique citée dans le débat pour relier les émotions négatives à des résultats financiers observables.
[25] thérapie financière — Approche d'accompagnement psychologique et financier destinée aux personnes rencontrant des difficultés liées à l'argent. L'échantillon de 422 participants cité dans le débat est composé de personnes déjà engagées dans ce type de démarche.
[26] tronc cérébral — Structure située à la base du cerveau, reliant l'encéphale à la moelle épinière. Le débat localise le système réticulé activateur dans cette région.
[27] échantillon — Sous-ensemble d'une population étudié pour en tirer des conclusions générales. Le débat évoque un échantillon de 422 participants en thérapie financière pour critiquer sa représentativité.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Facteur de disparité | Impact sur le revenu/épargne | Nature du facteur |
|---|---|---|
| Accès au crédit | Variable déterminante | Structurel |
| Inflation (pouvoir d'achat) | Variable macroéconomique | Structurel |
| Éducation financière | Variable de compétence | Individuel |
| Capital social | Variable de réseau | Structurel |
Legend: Comparaison des types de facteurs influençant la trajectoire financière. Les facteurs structurels agissent sur l'environnement de l'individu, tandis que les facteurs individuels agissent sur ses capacités.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary AI debate methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own personal or professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Professional Advice. Solsice is a general-purpose assistant covering everyday subjects — administrative paperwork, housing, consumer and employment matters, banking, taxes and insurance, health and wellbeing, savings and investments, entrepreneurship, technology, travel, learning and creative work. Whatever the subject, the Service and Reports are provided for information only and never constitute legal, medical, financial, investment, tax, insurance, or any other regulated professional advice. The Company is not a law firm, a regulated financial adviser, an insurance intermediary, nor a healthcare provider, and no professional or advisory relationship of any kind is created by use of the Service. Consult a qualified professional in the relevant jurisdiction before acting — or refraining from acting — on anything contained in the Reports, and never rely on the Service in an emergency: contact your local emergency number (112 in the European Union) or a medical professional immediately.
- ■
AI-Generated Content, Sources and Viewpoints. Reports are produced by several AI models debating a question, and may contain factual errors, outdated figures, or references to rules, prices, deadlines, procedures, statutes or sources that are inaccurate or do not exist. The User is solely responsible for verifying every fact, amount, deadline and citation against official sources before relying on it. Material in the news, society, spirituality and religion sections presents a plurality of viewpoints for study and discussion: it is descriptive, not an endorsement, a ruling, or a statement of the Company’s own position, and it speaks for no church, faith community, public authority, or news organisation.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect damages, nor for any consequence of decisions made in reliance on the Reports — including financial loss, missed deadlines, administrative or contractual consequences, or health outcomes. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.